Factuurdatum, leverdatum en vervaldatum: welke datum waar op je factuur
4 november 2026 · 5 min lezen · gecontroleerd en bewerkt door Jarno van den Hove
De factuurdatum is de dag waarop je de factuur uitreikt, de leverdatum is de dag of periode waarop je hebt geleverd, en de vervaldatum is de dag waarop je klant uiterlijk moet betalen. De eerste twee zijn wettelijk verplicht op je factuur; de derde niet, maar wel verstandig. (Algemene informatie, geen belastingadvies.)
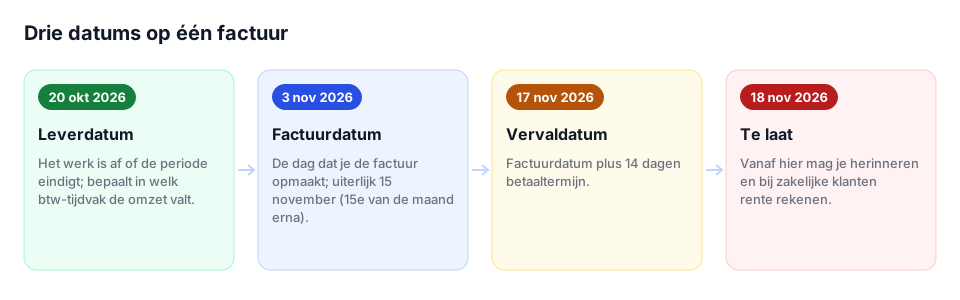
Welke datums zijn verplicht op een factuur?
Twee datums zijn verplicht volgens de factuureisen van de Belastingdienst: de datum waarop de factuur is uitgereikt en de datum waarop de goederen of diensten zijn geleverd. Bij een vooruitbetaling vermeld je in plaats van de leverdatum de datum van die vooruitbetaling. De vervaldatum of betalingstermijn staat niet in de factuureisen, maar hoort er in de praktijk altijd bij.
- Factuurdatum: de dag waarop je de factuur daadwerkelijk verstuurt.
- Leverdatum of leverperiode: wanneer je hebt geleverd, bij doorlopende diensten de periode waarover je factureert.
- Vervaldatum: factuurdatum plus de afgesproken betalingstermijn.
Waarom bepaalt de factuurdatum je btw-tijdvak?
De factuurdatum bepaalt in welk btw-tijdvak je de btw aangeeft, omdat bijna alle zzp’ers onder het factuurstelsel vallen. Onder dat stelsel bereken je de btw over de facturen die je in een aangiftetijdvak hebt verstuurd, niet over het geld dat is binnengekomen. Lever je op 28 juni en factureer je op 2 juli, dan hoort de btw bij het derde kwartaal. Alleen ondernemers onder het kasstelsel (vooral winkels en horeca) geven btw aan op het moment dat de betaling binnenkomt.
Wanneer moet je uiterlijk factureren?
Je factuur moet uiterlijk op de 15e dag van de maand na de maand van levering de deur uit. Lever je iets in juni, dan moet de factuur uiterlijk 15 juli verstuurd zijn. Bij een opdracht die op de eerste van de maand klaar is, heb je dus bijna anderhalve maand; bij een opdracht die op de laatste dag klaar is, maar twee weken.
Leverdatum of leverperiode bij doorlopende diensten
Doorlopende diensten, zoals een maandelijks abonnement, onderhoud of een retainer, factureer je met een periode in plaats van één leverdatum. De Belastingdienst eist bij doorlopende prestaties dat de factuur vermeldt over welke periode de dienst is verricht, bijvoorbeeld “werkzaamheden juni 2026”. Een omschrijving als “diverse werkzaamheden” zonder periode is onvoldoende.
Hoe bereken je de vervaldatum?
De vervaldatum is de factuurdatum plus de betalingstermijn die je met je klant hebt afgesproken. Spreek je met een zakelijke klant niets af, dan geldt wettelijk een termijn van 30 dagen; langer dan 60 dagen mag alleen als dat voor beide partijen geen nadeel oplevert. Grote bedrijven moeten zzp’ers en mkb binnen 30 dagen betalen, en overheden betalen binnen 30 dagen na ontvangst. Voor particulieren bestaat geen wettelijke termijn, maar die moet redelijk zijn; 14 dagen is gangbaar. Zet de vervaldatum als concrete datum op de factuur, niet alleen als “30 dagen”. Lees meer in de betalingstermijn op je factuur.
Een opdracht rond de kwartaalgrens
Stel: je rondt op zondag 28 juni 2026 een klus af voor € 1.250,00 exclusief 21% btw, dus € 262,50 btw en € 1.512,50 in totaal. Je factureert op donderdag 2 juli 2026 met leverdatum 28 juni 2026 en een termijn van 30 dagen, dus vervaldatum 1 augustus 2026. De uiterste factuurdatum was 15 juli, dus je bent op tijd. Omdat de factuurdatum in juli valt, geef je de € 262,50 aan in de btw-aangifte over het derde kwartaal, die je in oktober doet. Had je op 30 juni gefactureerd, dan hoorde dezelfde btw bij het tweede kwartaal en had je hem in juli moeten afdragen. Je kiest dus binnen de wettelijke grens zelf in welk kwartaal de btw valt, en dat scheelt soms drie maanden liquiditeit.
Wat gebeurt er als je te laat factureert?
Factureer je na de 15e van de maand erna, dan bepaalt niet meer de factuurdatum het btw-tijdvak, maar de dag waarop je uiterlijk had moeten factureren. Lever je op 20 mei 2026 en stuur je pas op 10 juli een factuur, dan hoort de btw bij het tweede kwartaal (uiterste factuurdatum 15 juni), niet bij het derde. Heb je die aangifte al gedaan, dan corrigeer je met een suppletie en loop je kans op belastingrente en een boete. Je klant mag de voorbelasting bovendien pas aftrekken in het tijdvak waarin hij de factuur ontvangt, dus die wacht ook langer op zijn btw.
Mag je een factuur antidateren?
Nee, een factuur antidateren mag niet: de factuurdatum is wettelijk de datum waarop je de factuur uitreikt, dus een eerdere datum erop zetten maakt de factuur onjuist. De verleiding is er wel, bijvoorbeeld om een vergeten factuur alsnog in het vorige kwartaal te laten vallen. De oplossing is anders: zet de echte factuurdatum erop, vermeld de werkelijke leverdatum, en geef de btw aan in het tijdvak dat bij de uiterste factuurdatum hoort. Je doorlopende factuurnummering verraadt een teruggedraaide datum trouwens meteen: nummer 2026-041 met een datum vóór 2026-040 klopt niet.
Waar het in de praktijk misgaat
- Alleen een factuurdatum en geen leverdatum of periode op de factuur: de factuur voldoet dan niet aan de factuureisen.
- Alle facturen van een maand op de laatste dag aanmaken, maar pas weken later versturen: de factuurdatum klopt dan niet met de werkelijke uitreiking.
- Een vervaldatum als “betaling binnen 14 dagen” zonder datum: je klant rekent vanaf de ontvangstdatum, jij vanaf de factuurdatum, en dat verschil leidt tot discussie bij een herinnering.
- Btw aangeven op basis van de leverdatum of de betaaldatum in plaats van de factuurdatum, terwijl je onder het factuurstelsel valt.
- Een aanbetaling pas factureren na de levering: bij een vooruitbetaling moet de factuur juist vóór het moment van betalen de deur uit.
Datums in je factuurprogramma
Factando zet de factuurdatum automatisch op de dag van versturen, vraagt om een leverdatum of leverperiode, en berekent de vervaldatum uit de termijn die je per klant instelt. Met Pro stuurt het programma op de dag na de vervaldatum zelf een herinnering, zodat die datum ook echt iets doet. Het btw-overzicht groepeert je facturen per kwartaal op factuurdatum, precies zoals het factuurstelsel dat vraagt.
Officiële bronnen
Niet op ons woord: dit zijn de pagina’s waar de regels vandaan komen.
Veelgestelde vragen
Mag de factuurdatum eerder zijn dan de leverdatum?
Ja, bij een vooruitbetaling of aanbetaling factureer je vóór de levering. Je vermeldt dan de datum van de vooruitbetaling in plaats van de leverdatum. Bij een gewone opdracht ligt de leverdatum op of vóór de factuurdatum.
Telt de vervaldatum mee voor mijn btw-aangifte?
Nee. Onder het factuurstelsel bepaalt de factuurdatum het tijdvak, ongeacht wanneer de factuur vervalt of wordt betaald. De vervaldatum is alleen een afspraak tussen jou en je klant.
Wat zet ik als leverdatum bij een project van drie maanden?
Bij een opdracht die je in één keer factureert, zet je de datum van oplevering als leverdatum. Factureer je in delen, dan vermeld je per factuur de periode of het deel waarop die factuur ziet, bijvoorbeeld “fase 1, april 2026”.
Moet ik de vervaldatum verplicht op de factuur zetten?
Nee, de vervaldatum staat niet in de wettelijke factuureisen. Zonder afspraak geldt bij zakelijke klanten een termijn van 30 dagen. Toch is een concrete vervaldatum verstandig: je klant weet dan precies wanneer hij te laat is en jij wanneer je mag herinneren.
Wil je dit niet meer zelf hoeven doen?
Met Factando Pro gaan de herinneringen vanzelf: een vooraankondiging vóór de vervaldatum, een herinnering erna, en een dag eerder altijd de vraag of de factuur al betaald is. 14 dagen gratis, geen creditcard.
Meer over betaald krijgen: incassokosten en rente berekenen · 14-dagenbrief